38学者评【大变局下的日本】第29篇
日本经济篇 第7篇
刘曙丽
日本山梨大学 经营学部教授
近年来,日本经济出现了一个看似矛盾的现象:一方面,日元持续贬值,居民生活成本上升,实质GDP增长率仍然偏低;另一方面,日经225指数却不断刷新历史高点。表面看,这是“货币走弱”与“股市繁荣”的反常组合;但如果从日本经济结构来看,二者并不矛盾,而是同一套机制的两个结果。日元贬值反映的是日本低利率、低增长、能源进口依赖和财政约束;日股上涨反映的则是日本大型跨国企业的海外收益、企业治理改革和全球资本对日本资产的重新定价。
一、日元为何持续贬值?
日元贬值是理解日本经济分化的关键指标。2026年6月,美元兑日元一度突破 160日元,成为市场和日本政府高度关注的心理关口。
1,直接原因是美日利差
短期看,日元贬值最直接的原因是美日利差。美国利率长期高于日本,而日本即使退出超宽松政策,加息速度也较慢。较大的利差使投资者倾向于借入低息日元,买入美元资产,形成套息交易。也就是说,美国高利率 → 美元资产收益率高 → 投资者卖出日元、买入美元 → 日元承压贬值、这意味着:只要美国利率高、日本利率低,日元就容易受到抛售压力。
2,货币政策错位
理论上,日本央行可以通过加息来支撑日元。但现实中,日本大幅加息存在很大约束。原因在于,日本政府债务规模巨大,企业和家庭也长期适应低利率环境。若大幅提高利率,政府付息压力、中小企业融资成本、住房贷款负担和金融市场估值都会受到冲击。日本央行因此处在两难之中:不加息,日元继续承压;大幅加息,又可能冲击财政和经济复苏。并且从近来的日经报道也能看出,日本央行对加息持有谨慎态度。
(来源:BBC)
3,日本经济长期基本面削弱货币吸引力
更深层看,日元走弱还反映日本长期基本面的约束,包括人口老龄化、潜在增长率低、内需不足和能源进口依赖。这些因素并不一定导致日元暴跌,但会削弱日元作为投资货币的吸引力。市场会认为,日本经济虽然稳定,但增长空间有限,利率难以大幅上升,长期回报率较低。
因此,个人认为,日元持续贬值可以理解为市场对日本经济结构的一种定价:日本仍是高收入发达经济体,但不是高增长经济体;日元仍是重要国际货币,但其收益率和增长预期偏弱。
二、日股为何持续上涨?
日元贬值的同时,日股却不断上涨,这看似反常,实际上符合日本企业结构和资本市场逻辑。
1, 日经225代表的是大型跨国企业,
不等于日本本土经济
日经225指数中的许多权重企业并不主要依赖日本国内市场,而是高度全球化。例如汽车、电子、半导体设备、综合商社、精密机械企业,都拥有大量海外销售、海外生产和海外资产。因此,日元贬值对这些企业往往是利好。原因是:海外赚取的美元、欧元、人民币等外币收入,换算成日元后会增加,从而推高日元计价销售额和利润。也就是说:日元越弱,海外利润折算成日元后越高;企业账面利润改善,股价就容易上涨。但这并不一定意味着日本国内生产、国内消费和居民收入同步改善。它更多反映的是日本大企业的全球收益能力。
2,日股上涨还有资本市场改革和
全球资金流入的因素
东京证券交易所自2023年起,要求Prime市场和Standard市场上市公司采取“重视资本成本和股价的经营”措施,推动企业改善资本效率、提高股东回报、增加分红和自社股回购。 这使海外投资者重新评价日本企业的投资价值。与此同时,日元贬值使日本股票以美元计价看起来更便宜,外资更容易进入日本市场。2026年6月,日经225指数一度突破67,000点,主要由AI相关股票和软银集团等权重股推动;但同一天更广泛的TOPIX指数反而下跌,说明上涨并非全部企业普遍繁荣,而是集中在少数大型权重股和热门主题板块。
三、日元贬值与日股上涨的关系
由此可见,日元贬值和日股上涨之间存在清晰的关系。
1,对大型跨国企业来说,
日元贬值是利润放大器
例如,一家日本企业在美国赚取10亿美元利润:
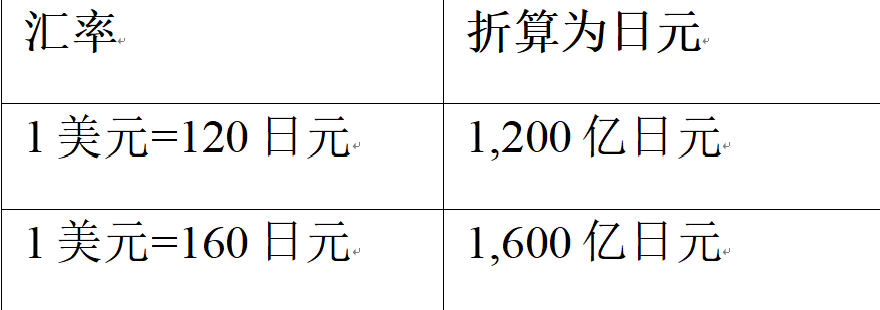
实际美元利润没有变化,但日元计价利润增加了400亿日元。这种汇兑效应会直接改善企业财报,进而支撑股价。
2,对外国投资者,
弱日元使日本股票变得便宜
日元贬值意味着日本股票以美元计价变便宜。如果外国投资者认为日本企业治理改善、利润稳定、分红增加,那么日元贬值反而会成为买入日股的机会。
因此,日元贬值带来两种资本市场效应:一是提升日本跨国企业的日元计价利润,二是降低外资购买日本股票的美元成本。这就是“日元跌、日股涨”的基本逻辑。
四、与GDP的关系:
股市上涨不等于GDP强劲
但是需要注意的是,股市上涨不等于GDP强劲,因为两者统计对象不同。GDP统计的是日本境内生产出的最终产品和服务价值,而日本企业在海外工厂创造的产值原则上不直接计入日本GDP。海外利润可以通过股息、利息和投资收益影响日本的国际收支和国民总收入,但并不自动转化为日本国内消费、就业和生产扩张。因此,日本企业可以在全球赚钱,股市可以上涨,但日本本土GDP仍然保持低速增长。日本政府对2026财年的经济展望显示,实质GDP增长率预计约为1.3%,名义GDP增长率约为3.4%,说明名义经济扩大较快,但实质增长仍然温和。
日本GDP低增长的核心仍是内需不足,特别是居民消费恢复缓慢。2026年3月,日本家庭消费支出同比下降2.9%,为连续第四个月下降;2026年4月虽然实际工资同比增长1.9%,但消费支出仍然疲弱,显示工资改善尚未充分转化为消费扩张。 这说明,日本经济并非没有亮点,而是亮点集中在大企业、资本市场和海外收益上;普通居民的消费信心、实际购买力和生活体感并没有同步改善。
五、通胀从长期通缩转向输入型通胀:民众生活
最后,我也想谈一谈通胀如何体现在民众生活中?日本过去长期处于低通胀甚至通缩状态,物价不涨,工资也不涨,企业投资谨慎,居民消费保守。2022年以后,日本明显转向通胀环境,但这种通胀最初并不是由强劲内需拉动,而是由日元贬值、能源进口成本上升、国际大宗商品价格上涨和食品价格上涨推动,因而具有明显的输入型通胀特征。对普通家庭来说,通胀不是抽象的CPI,而是米、面包、鸡蛋、牛奶、电费、燃气费、汽油和外食价格的上涨。2025年,日本米价曾大幅上涨,平均米价同比上升55%,政府也被迫考虑释放储备米以缓解食品价格压力。
(这里我想插入一点题外话,各种价格的上涨以及背后的因素分析,也为我们经济学的教学提供了丰富的素材,以前日本长期的低通胀,价格长期不变,学生们对价格机制以及供需关系等的理解,多半只停留在教科书上。但是现在每天的可感受的价格变化也促使学生们对其及其背后的经济学逻辑有了更深的思考与探索。)
虽然近年日本工资开始上升,2026年4月实际工资也连续第四个月增长,但居民体感仍然谨慎。原因在于,过去几年物价上涨已经长期压缩购买力,而工资上涨主要先体现在大企业和正式员工中,中小企业、非正规就业者和退休者的感受相对较弱。对他们而言,日元贬值带来的不是资产收益,而是生活成本上升。于是,日本出现了典型的二元分化:资产持有者和全球化大企业受益,工资生活者、年金生活者和中小企业承压。
因此,日本当前经济不能简单概括为“繁荣”或“衰退”。更准确地说,日本正处在一种结构性分化状态:日元贬值反映本土经济、低利率和进口依赖的压力;日股上涨反映跨国大企业、海外收益和资本市场改革的力量;GDP低增长反映国内生产和消费仍然偏弱;输入型通胀则直接体现在居民生活成本上升之中。最终或者可以概括为:日本经济不是全面复苏,而是“弱日元、高股价、低实质增长、强企业、弱内需、居民承压”的二元分化经济。